اختلاف رصيد المخزون: 8 أسباب وحلول عملية
عندما يعرض النظام عشر قطع بينما يجد مسؤول المخزن ثمانيًا فقط، يكون رد الفعل المعتاد هو تعديل الرصيد حتى يتطابق مع الواقع. لكن التسوية وحدها لا تجيب عن السؤال الأهم: أين اختفت القطعتان، ولماذا لم تظهر الحركة في وقتها؟
اختلاف المخزون ليس مشكلة رقمية فقط. قد يؤدي إلى بيع منتج غير متاح، أو شراء كمية لا تحتاجها الشركة، أو تأخير طلب العميل، أو ظهور ربح غير دقيق لأن تكلفة البضاعة المباعة بُنيت على بيانات ناقصة.
الحل يبدأ بفهم أسباب الفروق، ثم ضبط دورة الحركة حتى يصبح الجرد أداة للتحقق، لا وسيلة متكررة لإصلاح الأرقام.
ما المقصود بفرق المخزون؟
فرق المخزون هو الاختلاف بين الكمية المسجلة في النظام والكمية الموجودة فعليًا في موقع التخزين في لحظة محددة.
قد يكون الفرق عجزًا، عندما تكون الكمية الفعلية أقل من النظام، أو زيادة، عندما توجد قطع لم تُسجل. وقد يظهر في منتج واحد أو فئة كاملة أو مخزن معين دون غيره.
ليست كل الفروق سرقة أو فقدًا. كثير منها ينتج عن توقيت التسجيل أو طريقة تنفيذ المرتجعات والتحويلات ووحدات القياس والصلاحيات.
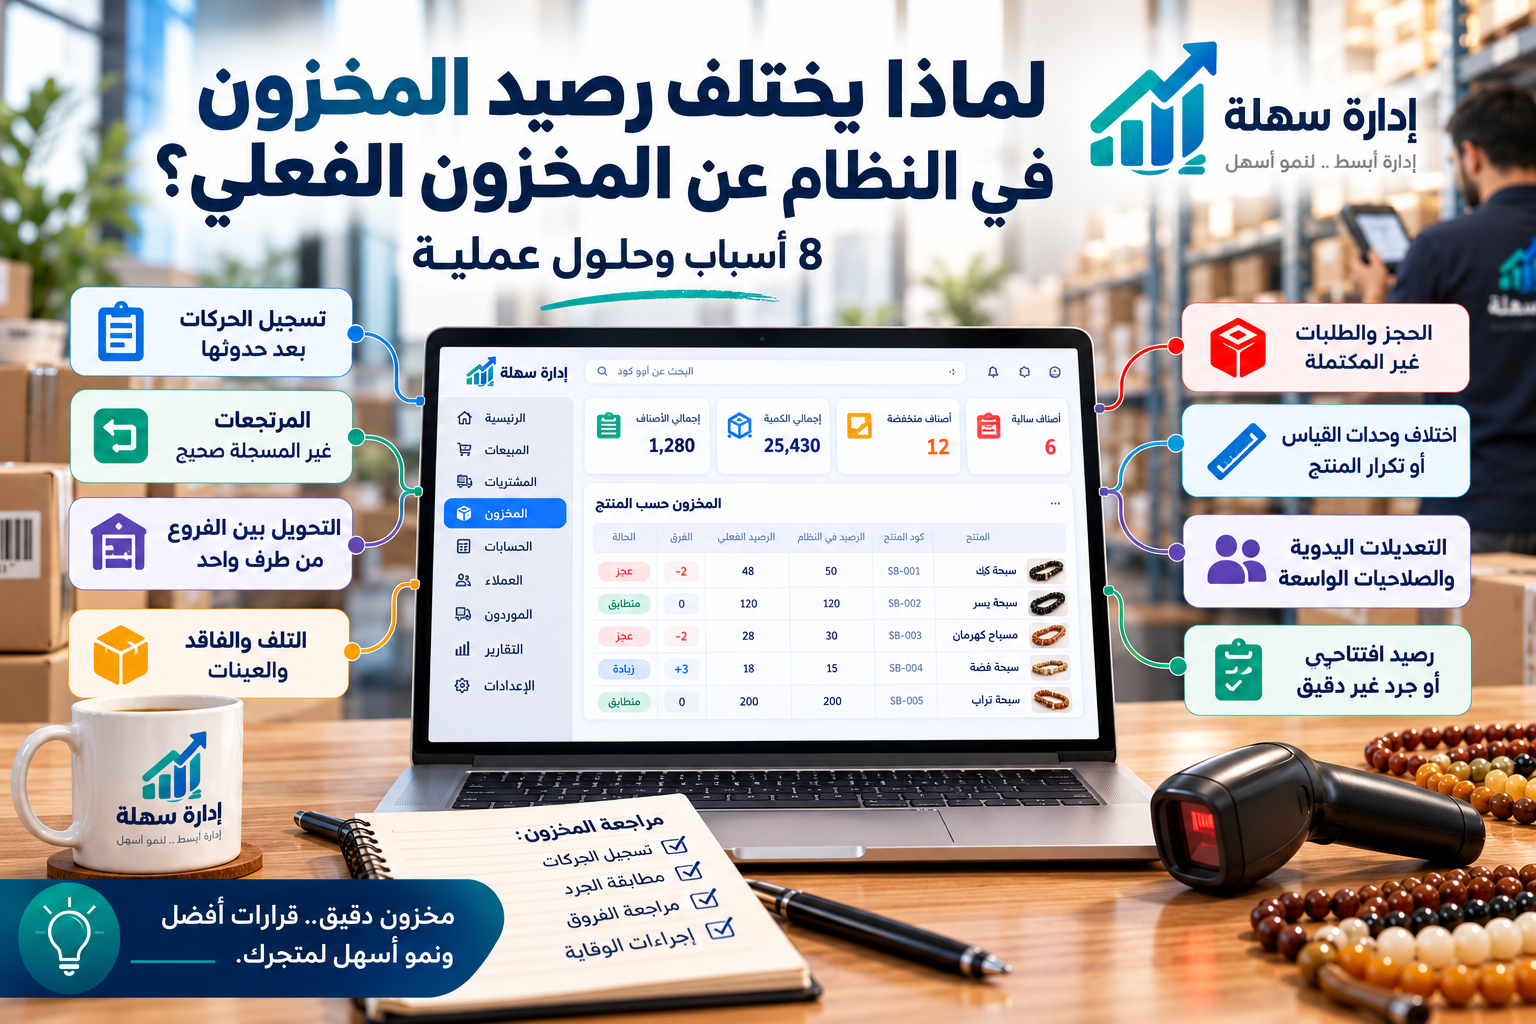
1. تسجيل البيع أو الشراء بعد حدوث الحركة
قد تخرج البضاعة للعميل ثم تُسجل الفاتورة في نهاية الوردية، أو تصل مشتريات إلى المخزن وتُترك حتى تصل فاتورة المورد. خلال هذه الفترة يعرض النظام رصيدًا لا يمثل الواقع.
يزداد الخطر عندما يعتمد التسجيل على الذاكرة أو ورقة مؤقتة. وقد تُنسى الحركة بالكامل، أو تُسجل بكمية أو تاريخ مختلف.
القاعدة العملية: تُسجل حركة المخزون عند حدوثها من مستند واضح، وليس عند تذكرها لاحقًا.
2. المرتجعات غير المسجلة بالطريقة الصحيحة
قد يعيد العميل منتجًا صالحًا للبيع، أو يعيد منتجًا تالفًا، أو يرجع المورد كمية مرفوضة. التعامل مع الحالات الثلاث كأنها حركة واحدة يسبب فرقًا في الكمية أو القيمة.
يجب تحديد مكان المرتجع وحالته: هل عاد إلى المخزون المتاح، أم إلى مخزون تالف، أم خرج إلى المورد؟ كما يجب ربطه بالعملية الأصلية حتى لا تُسجل الكمية مرتين.
3. التحويل بين الفروع والمخازن من طرف واحد
إذا خصم المخزن المرسل الكمية ولم يؤكد المخزن المستلم وصولها، تصبح البضاعة في الطريق. أما إذا أضافها المستلم دون تسجيل خروجها من المصدر، فتظهر زيادة وهمية.
التحويل السليم يحتاج مستندًا واحدًا بحالتين واضحتين: إرسال واستلام، مع مسؤول وتوقيت لكل خطوة.
4. التلف والفقد والعينات والاستخدام الداخلي
قد تخرج قطعة للتصوير أو العرض أو الصيانة، أو تُستخدم عينة، أو تتلف أثناء النقل، أو تُستهلك داخل الشركة. إذا لم توجد أنواع حركة مخصصة، تبدو هذه الكميات كأنها اختفت.
ليس المطلوب تعقيد الإجراءات، بل أن يكون لكل خروج سبب مسجل يمكن مراجعته واعتماده.
5. الحجز والطلبات غير المكتملة
قد يحجز البائع كمية لعميل بينما تظل موجودة فعليًا في المخزن. هنا يجب التفريق بين الرصيد الفعلي والرصيد المحجوز والرصيد المتاح للبيع.
إذا اعتمد الفريق على رقم واحد فقط، قد يبيع الكمية المحجوزة لعميل آخر أو يعتبرها عجزًا أثناء الجرد. تعريف حالات الطلب والحجز بوضوح يمنع هذا الالتباس.
6. اختلاف وحدات القياس أو تكرار المنتج
شراء المنتج بالكرتونة وبيعه بالقطعة يحتاج إلى تحويل صحيح بين الوحدات. فإذا كانت الكرتونة تحتوي على 12 قطعة وسُجلت كقطعة واحدة، سيصبح الرصيد غير قابل للاعتماد.
وقد يُنشأ المنتج نفسه أكثر من مرة بأسماء متقاربة أو أكواد مختلفة، فتتوزع الكمية بين سجلات متعددة بينما يراه العاملون منتجًا واحدًا.
الحل هو كود واضح لكل منتج أو متغير، وتعريف وحدات القياس والتحويل بينها قبل بدء الحركات.
7. التعديلات اليدوية والصلاحيات الواسعة
عندما يستطيع عدد كبير من المستخدمين تغيير الكميات مباشرة، يصبح من الصعب معرفة هل الفرق نتيجة حركة حقيقية أم تعديل لتصحيح خطأ سابق.
ينبغي أن تكون التسوية استثناءً بسبب واضح، وأن تقتصر صلاحيتها على دور محدد، مع تسجيل المستخدم والوقت والكمية قبل التعديل وبعده.
8. رصيد افتتاحي أو جرد غير دقيق
إذا بدأ النظام برصيد افتتاحي غير صحيح، ستظل التقارير تحمل الخطأ مهما كانت الحركات التالية سليمة. وقد يحدث الأمر نفسه عندما يتم الجرد أثناء استمرار البيع والاستلام والتحويل.
يحتاج الجرد إلى لحظة قطع واضحة للحركات، وطريقة عد موحدة، ومراجعة للكميات غير المعتادة، واعتماد قبل تحويل النتيجة إلى تسوية.
كيف تحدد سبب الفرق بدل الاكتفاء بتعديله؟
ابدأ بمنتج واحد ومخزن واحد وفترة زمنية محددة، ثم اتبع الخطوات التالية:
- أوقف أو حدد الحركات أثناء إعادة العد.
- أعد عد المنتج فعليًا بواسطة شخصين عند الحاجة.
- راجع الرصيد الافتتاحي للفترة.
- رتب كل حركات الدخول والخروج زمنيًا.
- طابق المبيعات والمشتريات والمرتجعات والتحويلات والتسويات.
- حدد أول نقطة ظهر عندها الاختلاف.
- أصلح سبب العملية، ثم نفّذ التسوية المعتمدة إذا بقي الفرق.
إذا عدلت الكمية من دون البحث عن أول نقطة اختلاف، فقد تعود المشكلة في اليوم التالي لأن الإجراء الخاطئ ما زال مستمرًا.
إجراءات تقلل فروق المخزون
سجّل الحركة من مصدرها
اجعل البيع والشراء والمرتجع والتحويل والتلف حركات واضحة، ولا تعتمد على تعديل الرصيد كبديل للمستند.
استخدم تعريفًا موحدًا للمنتج
اسم واضح وكود فريد ووحدة قياس صحيحة ومواصفات ثابتة تقلل إنشاء سجلات مكررة أو بيع متغير بدل آخر.
افصل الصلاحيات
ليس كل من يبيع مسموحًا له بتسوية المخزون، وليس كل من يستلم بضاعة مخولًا بتعديل تكلفتها. الفصل بين التنفيذ والاعتماد يقلل الخطأ ويُسهّل المراجعة.
نفّذ جردًا دوريًا جزئيًا
لا تنتظر الجرد السنوي. عدّ مجموعة صغيرة من المنتجات كل أسبوع أو شهر بحسب سرعة الحركة والقيمة، وركز أكثر على المنتجات مرتفعة القيمة أو كثيرة التداول.
راجع الاستثناءات يوميًا
مثل المخزون السالب، والحركات غير المكتملة، والتحويلات التي لم تُستلم، والمرتجعات المعلقة، والتسويات الكبيرة. علاج الاستثناء في يومه أسهل من البحث عنه بعد شهر.
كيف تقيس دقة المخزون؟
يمكن متابعة مؤشر بسيط:
دقة المخزون = عدد الأصناف المتطابقة ÷ إجمالي الأصناف التي جرى عدها × 100
إذا عُدّ 100 صنف وتطابق 94 منها، فالدقة 94%. لكن النسبة وحدها لا تكفي؛ فرق قطعة واحدة في منتج مرتفع القيمة قد يكون أهم من فروق كثيرة في منتجات منخفضة القيمة.
هل يمنع نظام ERP الفروق تلقائيًا؟
يساعد النظام المتكامل لأنه يربط المستند بالحركة، ويسجل المستخدم والتوقيت، ويعرض مسار المنتج بين البيع والشراء والمخازن. لكنه لا يستطيع تسجيل حركة لم يخبره بها أحد، ولا يعوض غياب الإجراءات أو التدريب.
النتيجة الأفضل تأتي من ثلاثة عناصر معًا: نظام مناسب، ودورة عمل واضحة، وفريق ملتزم بالتسجيل والمراجعة.
كيف تتعامل «إدارة سهلة» مع هذه المشكلة؟
ضمن ERP Core الجاري اختباره، تعمل إدارة سهلة على ربط المبيعات والمشتريات والمخزون والفروع في دورة واحدة تساعد على تقليل إعادة الإدخال وتوضيح مصدر الحركة.
يُختبر النظام حاليًا داخل شركة طيبة بوصفها Customer Zero، والاشتراك العام غير مفتوح بعد. الهدف من المرحلة الحالية هو اختبار العمليات الحقيقية ودقة البيانات قبل تعميم المنتج على شركات أخرى.
قائمة مراجعة سريعة
اسأل داخل شركتك:
- هل كل خروج ودخول للمخزون له مستند وسبب؟
- هل لكل منتج كود واحد ووحدة قياس محددة؟
- هل التحويل بين المخازن يحتاج إلى إرسال واستلام؟
- هل نميز بين المتاح والمحجوز والتالف؟
- من يملك صلاحية التسوية، ومن يعتمدها؟
- هل نراجع المخزون السالب والحركات المعلقة يوميًا؟
- هل ننفذ جردًا دوريًا جزئيًا؟
- عندما يظهر فرق، هل نبحث عن سببه أم نعدل الرقم فقط؟
كل إجابة غير واضحة تمثل نقطة محتملة لفرق جديد.
الخلاصة
دقة المخزون لا تبدأ يوم الجرد، بل تبدأ لحظة البيع والشراء والاستلام والتحويل والمرتجع. وكلما سُجلت الحركة من مصدرها بصلاحيات واضحة، أصبح الجرد أقصر، والتقارير أدق، وقرارات الشراء والبيع أكثر أمانًا.
يمكنك مراجعة مزايا إدارة سهلة للتعرف على نطاق ERP Core الجاري اختباره، أو التواصل معنا وشرح طريقة إدارة المخزون في شركتك.